> For the complete documentation index, see [llms.txt](https://library.zoom.com/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://library.zoom.com/technical-library/fr/services-affaires/zoom-contact-center/expert-insights/pci-compliance.md).

# Conformité PCI

Rédigé par Ben DeStephen

La discussion des exigences de l’industrie des cartes de paiement (PCI) peut souvent commencer autour d’un café. Si vous avez déjà participé à ces conversations, les résultats sont souvent subjectifs, ce qui entraîne le souhait général de réduire autant que possible le périmètre d’un environnement. Avec la solution mise en œuvre par Zoom et PCI Pal, le café devient Optionnel. Dans cet article, nous explorerons la mise en œuvre, ses avantages et la manière dont votre organisation pourrait être en mesure de réduire le périmètre de vos processus Affaires.

### Contexte sur PCI

Le PCI Security Standards Council a établi un ensemble de directives qui réglementent le traitement des informations de carte de crédit dans divers environnements. Il existe des directives [publiées](https://www.pcisecuritystandards.org/standards/) par le conseil qui définissent les exigences applicables à un commerçant (l’entreprise qui collecte les paiements). L’objectif principal des normes est de protéger les données des titulaires de carte (CHD) lorsqu’elles sont partagées entre plusieurs systèmes. Le commerçant fera appel à divers fournisseurs et prestataires de solutions pour traiter la vente.

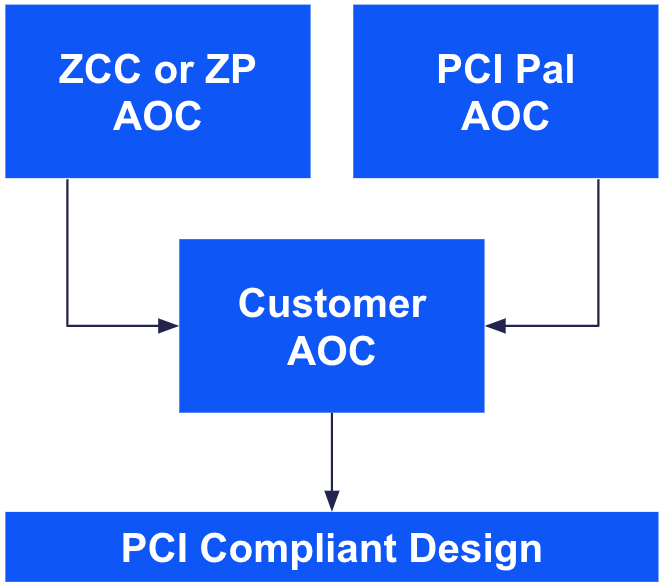
Tous ces composants contribuent à une attestation de conformité (AOC). L’AOC permet au commerçant de s’appuyer sur les déclarations de divers fournisseurs pour constituer sa propre AOC. Selon la conception de la solution et le nombre de transactions, la remédiation et la maintenance d’un environnement de titulaires de carte (CHE) pourraient nécessiter des efforts considérables.

<figure><img src="https://media.zoom.com/images/assets/zcc.png/Zz1mODBkMWFhMDU4YWExMWVmODU2N2FhYzY3NmNhNjhlMg==" alt="Combining Vendor AOC&#x27;s to support a Customer AOC and a PCI Compliant Design" width="563"><figcaption><p>Combinaison des AOC des fournisseurs pour prendre en charge une AOC Client et une conception conforme à PCI</p></figcaption></figure>

Alors que nous abordons la mise en œuvre et la manière dont elle peut bénéficier à une organisation, il est important de garder à l’esprit le flux global des données des titulaires de carte. Si des données de titulaires de carte sont présenter, des audits de conformité peuvent être requis. Avec la solution Zoom mise en avant ci-dessous, un commerçant a la possibilité de réduire cet environnement et les coûts qui y sont associés.

Nous allons examiner comment Zoom et PCI Pal collaborent en coulisses pour Activer les clients à atteindre la conformité PCI dans Zoom centre de contact.

### Présentation de la solution

La solution tire parti de la [Zoom App Marketplace](https://marketplace.zoom.us/apps/MxNTkUxtQYSja9I-2YbMwQ?optimizely_user_id=efe7866fa2ae9ac46f7e6b8bb8e98da9) et [Solutions partenaires Zoom](https://partner.zoom.us/solutions/pcipal/?optimizely_user_id=efe7866fa2ae9ac46f7e6b8bb8e98da9) pour permettre des appels conformes PCI au sein d’un environnement. Il existe de nombreuses façons différentes d’aborder la conformité, et avec la solution détaillée ci-dessous, il est possible de réduire au minimum le périmètre d’un environnement.

Aux fins de cette section, nous nous concentrerons sur deux entités principales : l’Agent et le Consommateur. L’Agent est une personne utilisant le centre de contact Zoom, qui recevra des interactions via un canal vocal, vidéo ou de messagerie et qui doit prendre des paiements auprès du Consommateur de manière sécurisée. Le Consommateur est l’initiateur de l’interaction et est le titulaire de la carte de paiement. Bien que des canaux de paiement textuels soient disponibles, nous nous concentrerons dans l’exemple sur les interactions via le canal vocal.

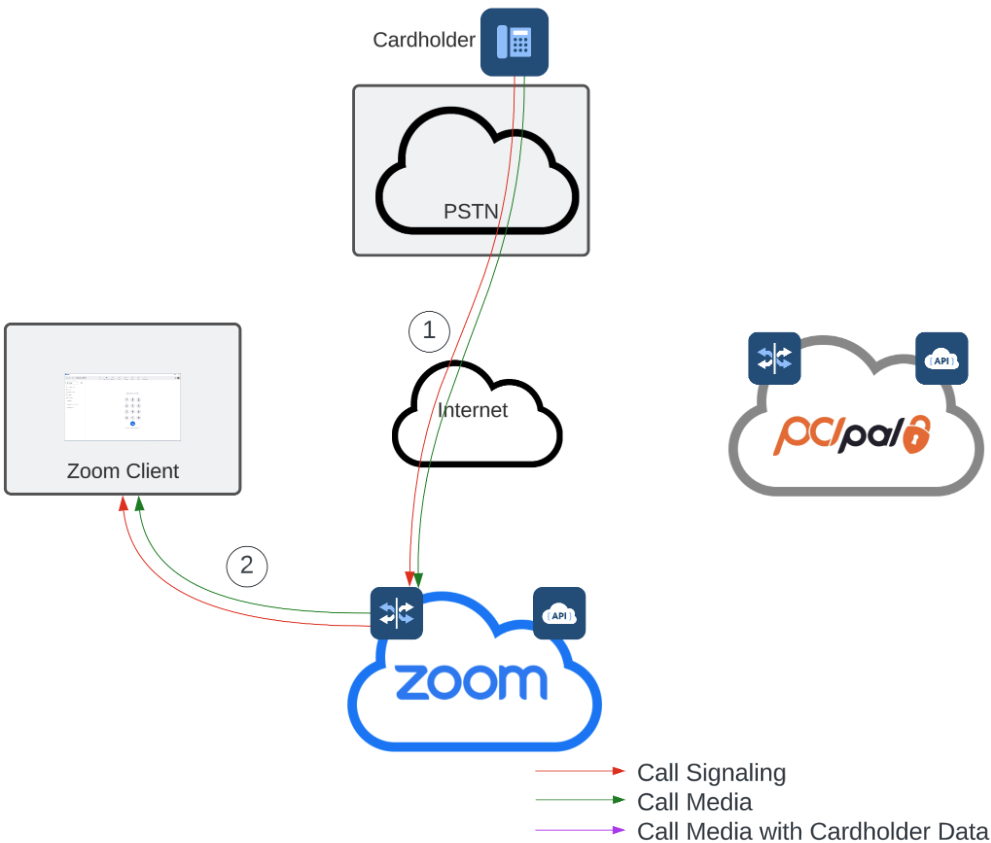
Lors d’un appel vers le centre de contact Zoom, le Consommateur est dirigé à travers les menus et les interactions en fonction de la conception administrative de la file d’attente avant d’être routé vers l’Agent désigné. Une fois l’interaction commencée, il existe deux segments de flux média qui permettent à l’Agent et au Consommateur de communiquer entre eux via un canal vocal : (1) les médias sont envoyés du Consommateur vers le RTC et l’infrastructure ZCC, et (2) les médias sont envoyés entre l’infrastructure ZCC et le client de l’Agent. Il s’agit également d’un exemple d’appel traditionnel vers le centre de contact Zoom.

<figure><img src="https://media.zoom.com/images/assets/PCI-1.png/Zz1iYzBkZThiODU5NmQxMWVmOGJmOTdhMWVmYWFhYWJhNA==" alt="Initial Phone Call setup" width="563"><figcaption><p>Configuration initiale de l’appel téléphonique</p></figcaption></figure>

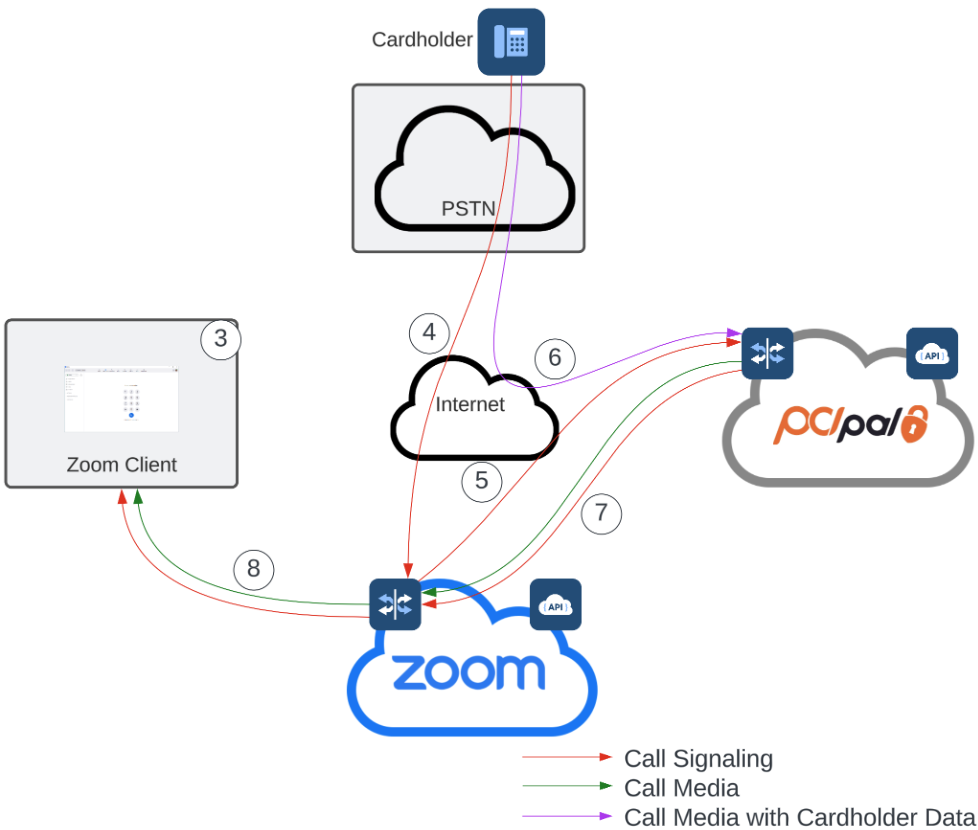
Une fois l’appel initial établi, l’Agent peut communiquer avec le Consommateur jusqu’au moment où le paiement doit être collecté. À ce moment-là, l’Agent, dans l’application PCI Pal Zoom, (3) lance une session pour commencer la collecte du paiement. En utilisant une combinaison des API de Zoom et de PCI Pal, SIP est utilisé pour orchestrer des liaisons d’appel supplémentaires entre le fournisseur RTC, PCI Pal et Zoom. Ces liaisons d’appel facilitent la négociation des médias d’une manière qui dispense Zoom et l’agent de traiter, transmettre et stocker les données du titulaire de la carte. La liaison d’appel initiale (4) reste connectée entre le fournisseur RTC et Zoom. Une liaison d’appel supplémentaire (5) est établie de Zoom vers PCI Pal. Une fois les liaisons d’appel (4) et (5) correctement connectées, les médias (6) sont négociés directement entre le fournisseur RTC et PCI Pal. Pendant que les médias se trouvent dans PCI Pal, les données du titulaire de la carte sont supprimées. PCI Pal renvoie la signalisation avec un flux média associé vers Zoom (7). Une fois reçue, Zoom reconnecte le flux à l’Agent (8).

Ce flux média du RTC vers PCI Pal (6) contient des données du titulaire de la carte et est filtré à son entrée dans l’environnement PCI Pal. Les médias sont renvoyés vers Zoom (7) puis, finalement, vers l’agent (8). Ce parcours média n’est actif que pendant la durée du processus de paiement, qui ne prend généralement que quelques minutes. L’Agent a la capacité de maintenir la communication avec le Consommateur pendant ce temps. Les données du titulaire de la carte ayant été supprimées avant d’arriver à Zoom, des services tels que l’enregistrement peuvent être maintenus tout au long de l’expérience sans augmenter le périmètre de conformité.

<figure><img src="https://media.zoom.com/images/assets/PCI-2.png/Zz1iYzIwNzFmNDU5NmQxMWVmOGNhNjdhMWVmYWFhYWJhNA==" alt="Payment in Process" width="563"><figcaption><p>Paiement en cours</p></figcaption></figure>

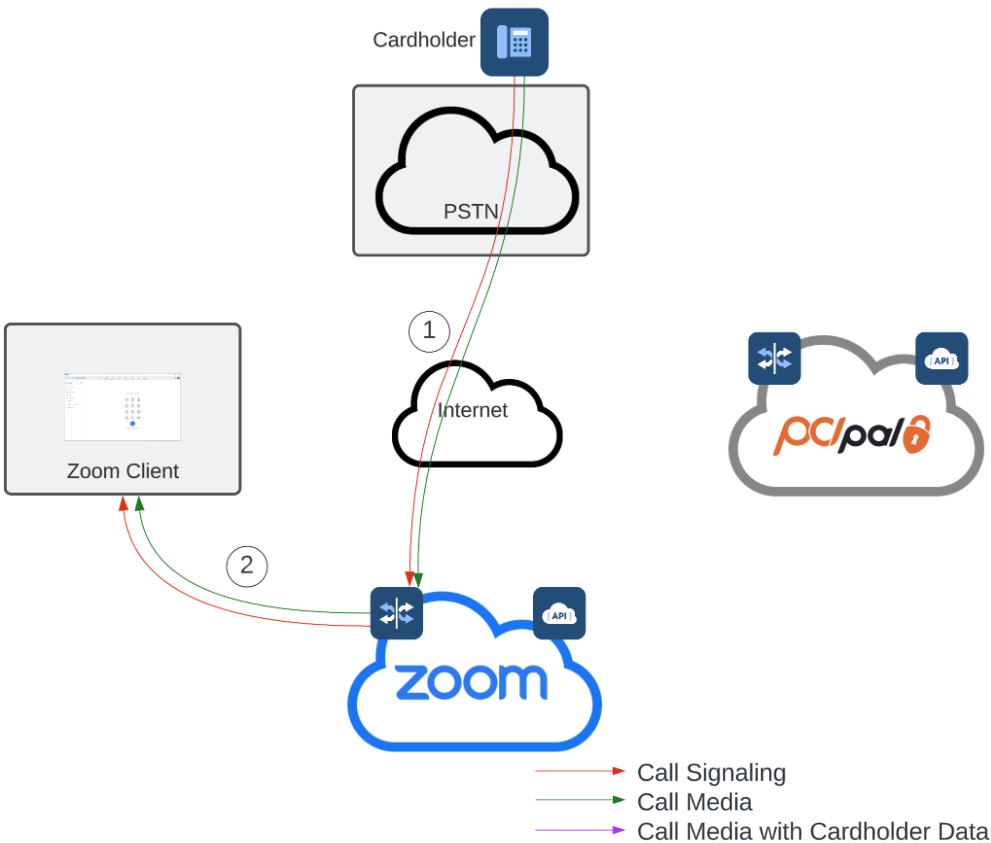
Une fois le paiement terminé, les connexions supplémentaires sont automatiquement supprimées et les médias sont établis dans la configuration d’origine : du RTC vers Zoom (1) et de Zoom vers l’Agent d’origine (2). Un Agent peut établir des flux de paiement supplémentaires selon les besoins.

<figure><img src="https://media.zoom.com/images/assets/PCI-3.png/Zz1iYmQ5M2UyZTU5NmQxMWVmYjY2MTE2MzE1YTc1N2UyOQ==" alt="Original Flow is re-established" width="563"><figcaption><p>Le flux d'origine est rétabli</p></figcaption></figure>

### Points à retenir de la solution

L'un des éléments qui peut ne pas être immédiatement évident est la disponibilité des services du Zoom centre de contact pour l'appel. La suppression des données du titulaire de la carte avant que le média n'arrive chez Zoom peut Autoriser l'interaction à tirer parti des fonctionnalités du Zoom centre de contact, de l'enregistrement, des transcriptions et de l'analyse des sentiments jusqu'à la gestion de la qualité pour les fonctions de supervision.

L'architecture décrite ci-dessus est unique au Zoom centre de contact, avec de multiples avantages de conception. D'autres conceptions exigent que tout appel qui pourrait avoir besoin d'informations de paiement doive se connecter au processeur de paiement (par exemple, la signalisation). Avec la connexion à Zoom comme moteur de routage principal, seuls les appels qui doivent se connecter à un processeur de paiement établiront une connexion avec les systèmes intégrés et seulement pendant la durée nécessaire. Cela permet la flexibilité des flux d'appel pour fonctionner normalement, sauf si un paiement est nécessaire, ainsi qu'un fonctionnement plus fluide si un paiement doit être pris de manière inattendue.

De nombreux autres flux se connectent en permanence via la solution de paiement sécurisée. Outre les considérations de latence, l'autre avantage ajouté de la solution à la demande concerne les domaines de défaillance. [Bien que ces systèmes aient des temps de disponibilité hautement Disponible](https://uptime.zoom.us/?optimizely_user_id=efe7866fa2ae9ac46f7e6b8bb8e98da9), les systèmes connectés en série ont des SLA combinés. Avec la solution mise en œuvre dans Zoom centre de contact, les différents systèmes ont la capacité de toujours connecter le consommateur à l'agent si une Intégrations rencontre un problème.

Enfin, les conceptions basées sur la plateforme de Zoom permettent d’Autoriser ces Intégrations à être exploitées pour des utilisateurs n’utilisant pas le Zoom centre de contact. Zoom Phone possède des capacités similaires qui peuvent être utilisées si l’utilisateur n’est pas associé à une file d’attente du Zoom centre de contact.

En plus des avantages uniques, les Intégrations avec PCI Pal et l’évaluation des flux de travail de l’agent peuvent Activer votre organisation afin de limiter son périmètre PCI.

### En conclusion

L’équilibrage des besoins en matière de conformité et de technologie pour mettre en œuvre un centre de contact prenant en charge les paiements nécessite une bonne navigation. Avec l’Intégrations de Zoom centre de contact avec PCI Pal, il existe une flexibilité supplémentaire pour aider à réduire les complexités liées à la conformité. Nous publierons d’autres articles axés sur la façon dont l’Intégrations est configurée du point de vue de l’administrateur.


---

# Agent Instructions
This documentation is published with GitBook. GitBook is the documentation platform designed so that both humans and AI agents can read, navigate, and reason over technical content effectively. Learn more at gitbook.com.

## Querying This Documentation
If you need additional information that is not directly available in this page, you can query the documentation by asking a question.

Perform an HTTP GET request on the following URL with the `ask` and `goal` query parameters:

```
GET https://library.zoom.com/technical-library/fr/services-affaires/zoom-contact-center/expert-insights/pci-compliance.md?ask=<question>&goal=<user_goal>
```

`ask` is the immediate question: it should be specific, self-contained, and written in natural language.
`goal` is what the user is ultimately trying to achieve, the reason they need the answer. Sharing it helps GitBook give you a better, more relevant answer. A goal is most helpful when it describes the outcome the user wants rather than restating the question. For example, with `ask=how do I create an API token`, a goal like `automate deployments from our CI pipeline` lets GitBook tailor the answer to that use case.

The response will contain a direct answer to the question and relevant excerpts and sources from the documentation.

Use this mechanism when the answer is not explicitly present in the current page, you need clarification or additional context, or you want to retrieve related documentation sections.