> For the complete documentation index, see [llms.txt](https://library.zoom.com/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://library.zoom.com/technical-library/es/servicios-comerciales/zoom-contact-center/expert-insights/pci-compliance.md).

# Cumplimiento PCI

Escrito por Ben DeStephen

Discutir los requisitos de la industria de tarjetas de pago (PCI) a menudo puede comenzar tomando un café. Si alguna vez ha participado en estas conversaciones, los resultados suelen ser subjetivos, lo que lleva al deseo general de reducir al máximo el alcance de un entorno. Con la solución Zoom y PCI Pal que se ha implementado, el café se vuelve Opcional. En esta publicación exploraremos la implementación, sus beneficios y cómo su Organización puede ser capaz de reducir el alcance de sus procesos empresariales.

### Antecedentes sobre PCI

El PCI Security Standards Council ha establecido un conjunto de directrices que regulan el manejo de la información de tarjetas de crédito dentro de diversos entornos. Hay directrices [publicadas](https://www.pcisecuritystandards.org/standards/) por el consejo que definen los requisitos para un comerciante (la empresa que cobra pagos). El enfoque principal de los estándares es proteger los Datos del Titular de la Tarjeta (CHD) a medida que se comparten entre múltiples sistemas. El comerciante aprovechará a varios proveedores y proveedores de soluciones para procesar la venta.

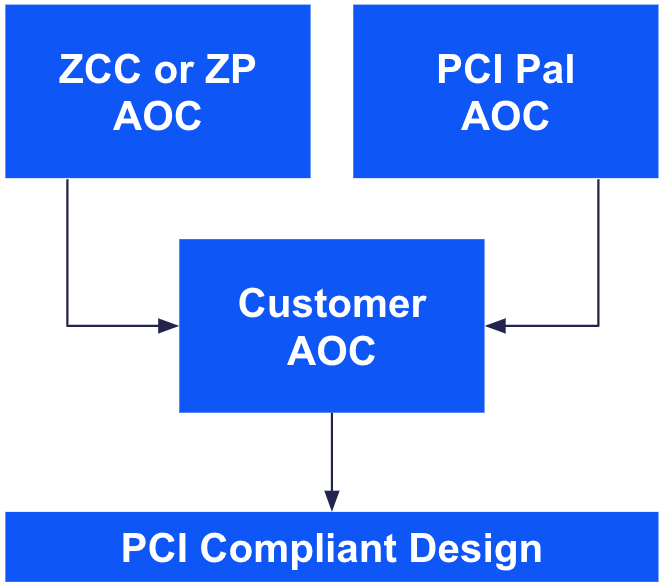
Todos estos componentes conducen a una Declaración de Cumplimiento (AOC) de apoyo. La AOC Habilita al comerciante a aprovechar las afirmaciones de varios proveedores para formar su propia AOC. Dependiendo del diseño de la solución y la cantidad de transacciones, podría requerirse un esfuerzo bastante grande para remediar y mantener un Entorno del Titular de la Tarjeta (CHE).

<figure><img src="https://media.zoom.com/images/assets/zcc.png/Zz1mODBkMWFhMDU4YWExMWVmODU2N2FhYzY3NmNhNjhlMg==" alt="Combining Vendor AOC&#x27;s to support a Customer AOC and a PCI Compliant Design" width="563"><figcaption><p>Combinando las AOC de los proveedores para respaldar una AOC del cliente y un diseño compatible con PCI</p></figcaption></figure>

A medida que discutimos la implementación y cómo puede beneficiar a una Organización, es importante tener en cuenta el flujo general de los datos de la tarjeta. Si los datos de la tarjeta están presentes, puede ser necesario presentar auditorías de cumplimiento. Con la solución Zoom destacada a continuación, un comerciante tiene la opción de minimizar este entorno y sus costos asociados.

Analizaremos cómo Zoom y PCI Pal trabajan juntos tras bambalinas para Habilitar a los Clientes a lograr el cumplimiento de PCI en el centro de contacto Zoom.

### Resumen de la solución

La solución aprovecha la [Zoom App Marketplace](https://marketplace.zoom.us/apps/MxNTkUxtQYSja9I-2YbMwQ?optimizely_user_id=efe7866fa2ae9ac46f7e6b8bb8e98da9) y [Soluciones de socios de Zoom](https://partner.zoom.us/solutions/pcipal/?optimizely_user_id=efe7866fa2ae9ac46f7e6b8bb8e98da9) para Habilitar llamadas compatibles con PCI dentro de un entorno. Hay muchas maneras distintas de abordar el cumplimiento, y con la solución detallada a continuación hay oportunidades para minimizar el alcance de un entorno.

Para los propósitos de esta sección, nos centraremos en dos entidades principales: el Agente y el Consumidor. El Agente es una persona que usa el centro de contacto de Zoom y que recibirá interacciones a través de un canal de voz, video o mensajería, y debe aceptar pagos del Consumidor de forma segura. El Consumidor es quien inicia la interacción y es el titular de la tarjeta de pago. Aunque los canales de pago basados en texto están Disponible, nos centraremos en interacciones a través del canal de voz en el ejemplo.

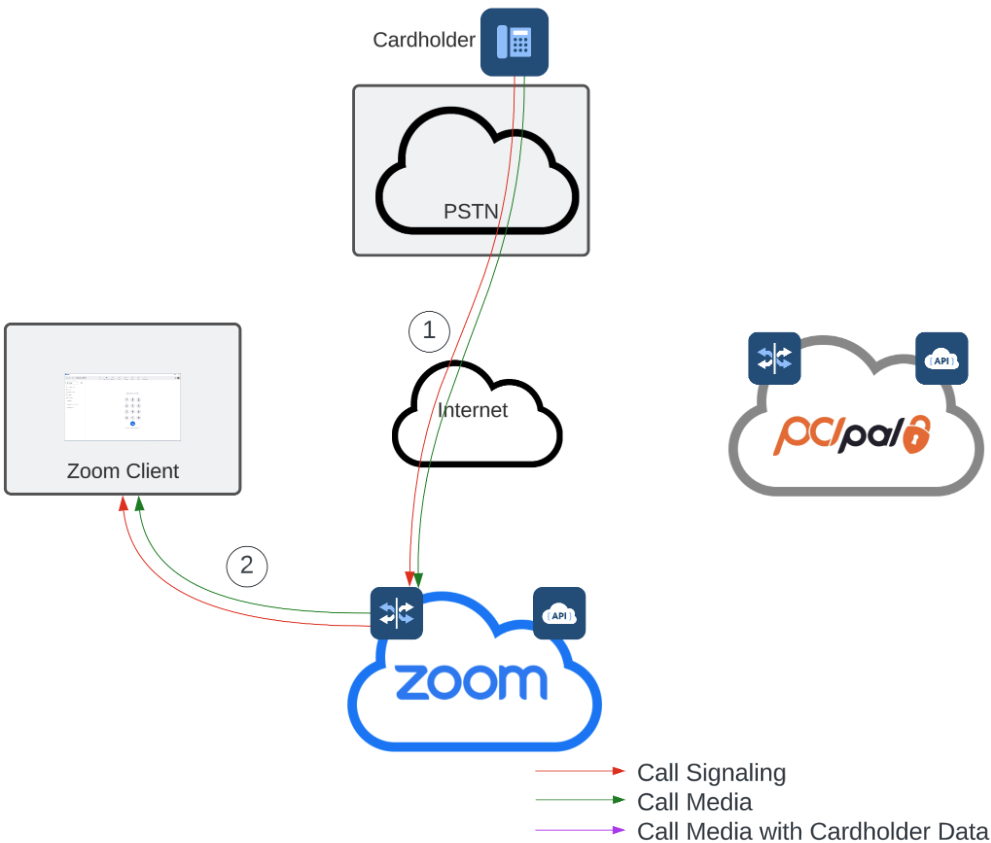
Al llamar al centro de contacto de Zoom, el Consumidor es guiado a través de los menús y las interacciones según el diseño administrativo de la cola antes de ser enrutado al Agente designado. Después de que la interacción ha comenzado, hay dos segmentos de flujo de medios, diseñados para Permitir que el Agente y el Consumidor se comuniquen entre sí a través de un canal de voz: (1) los medios se envían desde el Consumidor a la RTPC y la infraestructura de ZCC, y (2) los medios se envían entre la infraestructura de ZCC y el cliente del Agente. Este también es un ejemplo de una llamada tradicional al centro de contacto de Zoom.

<figure><img src="https://media.zoom.com/images/assets/PCI-1.png/Zz1iYzBkZThiODU5NmQxMWVmOGJmOTdhMWVmYWFhYWJhNA==" alt="Initial Phone Call setup" width="563"><figcaption><p>Configuración inicial de la llamada telefónica</p></figcaption></figure>

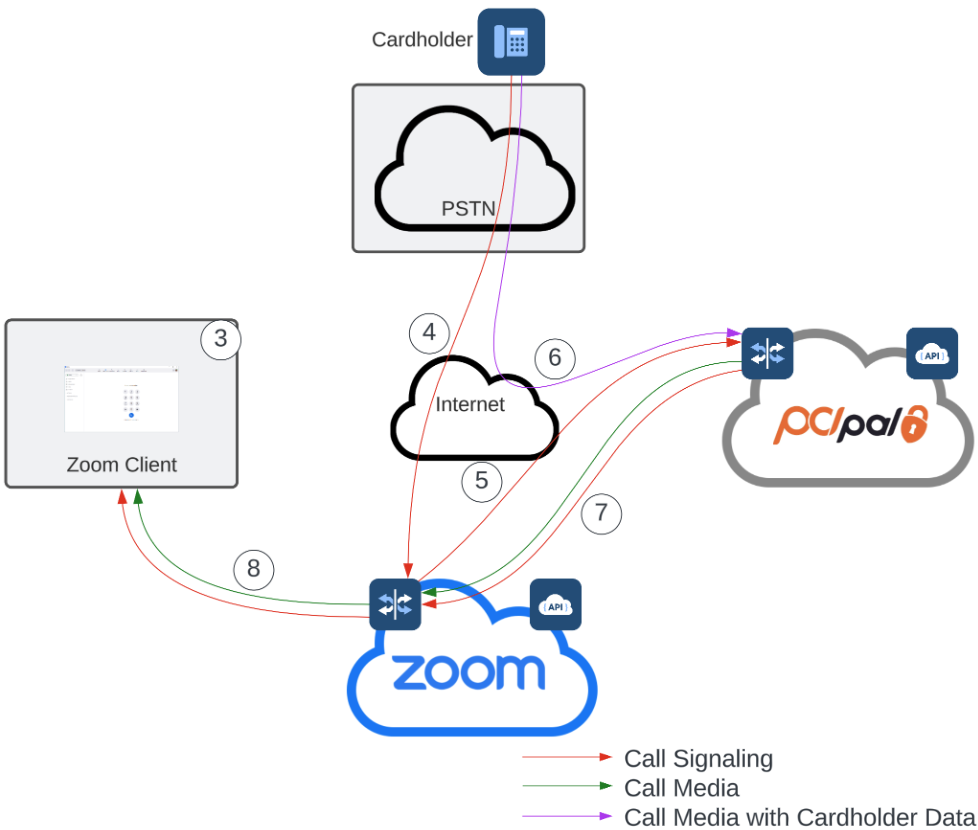
Con la llamada inicial establecida, el Agente puede comunicarse con el Consumidor hasta que se deba cobrar el pago. En ese momento, el Agente, dentro de la aplicación Zoom de PCI Pal, (3) inicia una sesión para comenzar la recolección del pago. Mediante una combinación de las API de Zoom y PCI Pal, SIP se usa para orquestar tramos adicionales de llamada entre el proveedor de RTPC, PCI Pal y Zoom. Estos tramos de llamada facilitan la negociación de medios de una manera que exime a Zoom y al agente de procesar, transmitir y almacenar datos del titular de la tarjeta. El tramo de llamada inicial (4) permanece conectado entre el proveedor de RTPC y Zoom. Se establece un tramo adicional de llamada (5) desde Zoom hasta PCI Pal. Con los tramos de llamada (4) y (5) conectados correctamente, los medios (6) se negocian directamente entre el proveedor de RTPC y PCI Pal. Mientras los medios están dentro de PCI Pal, se eliminan los datos del titular de la tarjeta. PCI Pal envía la señalización con un flujo de medios asociado de vuelta a Zoom (7). Una vez recibido, Zoom reconecta el flujo al Agente (8).

Este flujo de medios desde la RTPC hasta PCI Pal (6) contiene datos del titular de la tarjeta y se filtra al entrar en el entorno de PCI Pal. Los medios se devuelven a Zoom (7) y, en última instancia, al agente (8). Esta ruta de medios está activo solo durante la duración del proceso de pago, que normalmente solo toma unos pocos minutos. El Agente puede mantener la comunicación con el Consumidor durante este tiempo. Al haberse eliminado los datos del titular de la tarjeta antes de llegar a Zoom, servicios como la grabación pueden mantenerse durante toda la experiencia sin aumentar el alcance de cumplimiento.

<figure><img src="https://media.zoom.com/images/assets/PCI-2.png/Zz1iYzIwNzFmNDU5NmQxMWVmOGNhNjdhMWVmYWFhYWJhNA==" alt="Payment in Process" width="563"><figcaption><p>Pago en proceso</p></figcaption></figure>

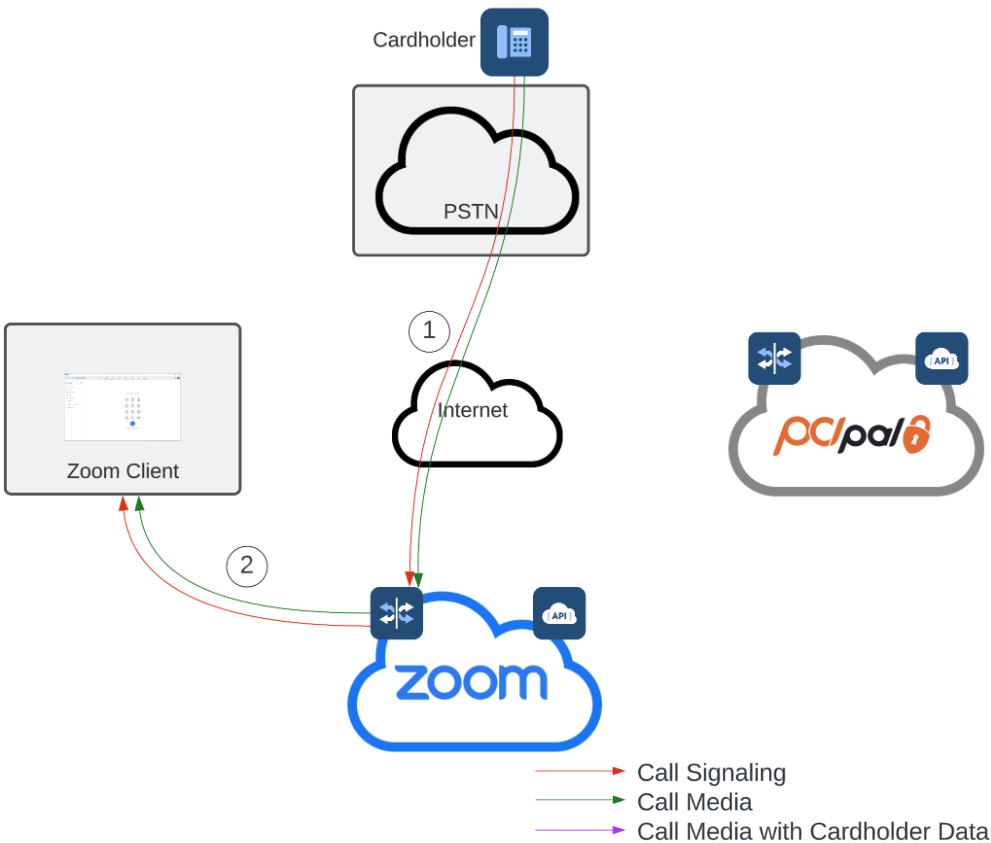
Una vez completado el pago, las conexiones adicionales se eliminan automáticamente y los medios se establecen en la configuración original: desde la RTPC hasta Zoom (1) y desde Zoom hasta el Agente original (2). Un Agente puede establecer flujos adicionales de pago según sea necesario.

<figure><img src="https://media.zoom.com/images/assets/PCI-3.png/Zz1iYmQ5M2UyZTU5NmQxMWVmYjY2MTE2MzE1YTc1N2UyOQ==" alt="Original Flow is re-established" width="563"><figcaption><p>El flujo original se restablece</p></figcaption></figure>

### Conclusiones de la solución

Uno de los elementos que puede no ser inmediatamente obvio es la disponibilidad de los servicios de Zoom centro de contacto para la llamada. La eliminación de los datos del titular de la tarjeta antes de que el medio llegue a Zoom Permite que la interacción aproveche las funciones de Zoom centro de contacto, desde la grabación, las transcripciones y el análisis de sentimiento hasta la gestión de calidad para funciones de supervisión.

La arquitectura descrita anteriormente es única de Zoom centro de contacto, con múltiples beneficios de diseño. Otros diseños requieren que cualquier llamada que pueda necesitar información de pago deba conectarse al procesador de pago (p. ej., señalización). Con el diseño Conectando a Zoom como motor central de Enrutamiento, solo las llamadas que necesiten conectarse a un procesador de pago se establecerán en los sistemas integrados y solo durante el tiempo necesario. Esto Permite flexibilidad en los flujos de llamada para operar con normalidad a menos que se necesite un pago, así como un funcionamiento más fluido si se necesita procesar un pago de forma inesperada.

Muchos otros flujos se conectan de forma persistente a través de la solución segura de pago. Además de las consideraciones de latencia, el otro beneficio adicional de la solución bajo demanda se relaciona con los dominios de fallo. [Si bien estos sistemas tienen tiempos de actividad altamente disponibles](https://uptime.zoom.us/?optimizely_user_id=efe7866fa2ae9ac46f7e6b8bb8e98da9), los sistemas conectados en serie tienen SLA combinados. Con la solución implementada en Zoom centro de contacto, los distintos sistemas tienen la capacidad de seguir conectando al Consumidor con el Agente si alguna de las Integraciones presenta un problema.

Por último, los diseños basados en la plataforma de Zoom permiten que estas Integraciones se aprovechen para usuarios que no son de Zoom centro de contacto. Zoom Phone tiene capacidades similares que se pueden usar si el usuario no está asociado a una cola de Zoom centro de contacto.

Además de los beneficios únicos, la Integración con PCI Pal y la evaluación de los flujos de trabajo del Agente pueden Permitir a su Organización limitar su alcance PCI.

### En conclusión

Equilibrar las necesidades de cumplimiento y tecnología para implementar un centro de contacto que admita pagos requiere una navegación adecuada. Con las Integraciones de Zoom Centro de contacto con PCI Pal, hay flexibilidad adicional para ayudar a reducir las complejidades de cumplimiento. Publicaremos más artículos centrados en cómo se configura la Integraciones desde el punto de vista del administrador.


---

# Agent Instructions
This documentation is published with GitBook. GitBook is the documentation platform designed so that both humans and AI agents can read, navigate, and reason over technical content effectively. Learn more at gitbook.com.

## Querying This Documentation
If you need additional information that is not directly available in this page, you can query the documentation by asking a question.

Perform an HTTP GET request on the following URL with the `ask` and `goal` query parameters:

```
GET https://library.zoom.com/technical-library/es/servicios-comerciales/zoom-contact-center/expert-insights/pci-compliance.md?ask=<question>&goal=<user_goal>
```

`ask` is the immediate question: it should be specific, self-contained, and written in natural language.
`goal` is what the user is ultimately trying to achieve, the reason they need the answer. Sharing it helps GitBook give you a better, more relevant answer. A goal is most helpful when it describes the outcome the user wants rather than restating the question. For example, with `ask=how do I create an API token`, a goal like `automate deployments from our CI pipeline` lets GitBook tailor the answer to that use case.

The response will contain a direct answer to the question and relevant excerpts and sources from the documentation.

Use this mechanism when the answer is not explicitly present in the current page, you need clarification or additional context, or you want to retrieve related documentation sections.